先看交易规则
钱袋栏讨论购物、会员和预付服务时,先看公开展示的价格、期限、退款条件、自动续费说明与售后渠道。页面不会根据单个投诉直接给企业贴上违法或诈骗标签,而是把“消费者遇到的问题”和“是否已经有权威结论”分开描述。
营销文案需要拆解
限时、稀缺、专享、赠送等营销词容易制造紧迫感。钱袋栏会提醒读者检查实际计价方式、附加条件、适用范围和取消路径,并关注宣传页面与最终协议是否一致。没有公开证据时,不会推断商家主观意图。
预付消费关注退出机制
预付卡、长期会员和套餐服务需要特别关注有效期、退款规则、门店变化与服务中止后的处理方式。页面提供的是风险识别框架,不替代法律意见,也不会编造某家企业已经发生的资金问题或行政处罚。
售后沟通保留必要记录
遇到商品或服务争议时,可以保留订单、公开规则、客服回复和退款进度等与争议直接相关的信息。钱袋栏不鼓励公开客服个人信息、私人手机号或未经授权录音,更不会把情绪化对话截取成对企业性质的定论。
个人数据也是消费成本
注册、授权和个性化推荐可能涉及设备信息、联系方式或使用记录。页面会提醒读者查看权限是否与服务功能相称、是否存在可关闭选项,以及退出服务后如何处理数据。讨论重点是公开隐私政策和可见设置,而不是猜测后台行为。
风险提示不等于定性
同一种现象可能来自流程设计、沟通失误、规则理解差异或真正的违规行为。没有监管结论、法院文书或可靠调查时,钱袋栏只描述可确认事实与风险点,不使用“诈骗平台”“违法商家”等确定性称呼。
做决定前再看一遍
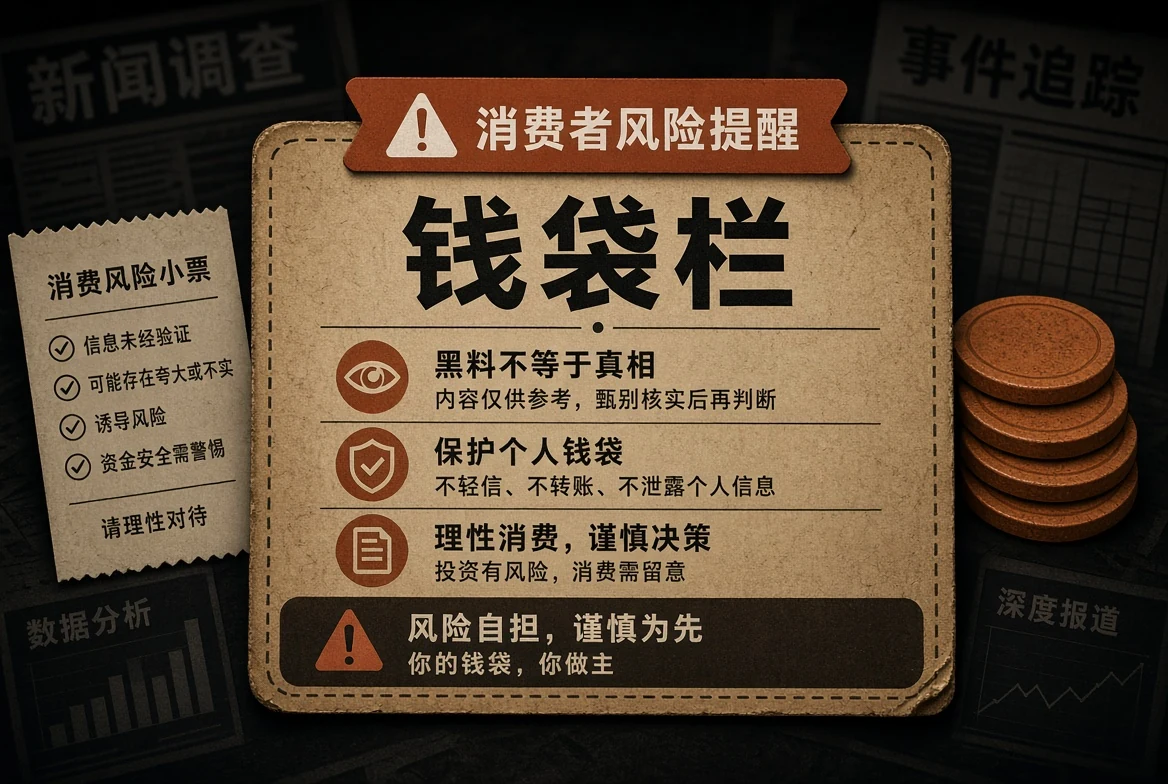
付款前可以重新核对价格、期限、退款条件、自动续费和个人信息授权;遇到争议时则先整理时间线与公开证据。钱袋栏希望把复杂消费问题变成可操作的检查清单,而不是制造恐慌。
进一步阅读:消费判断框架
围绕消费判断框架,页面会把价格条款、自动续费、退款路径、售后沟通、营销表达与数据授权拆成若干能够独立复查的层次。每一层都有自己的来源要求,不能因为彼此看起来相关就合并成一个结论。编辑真正希望做到的是把交易事实和法律定性分开,所以在写作和更新时会主动留下不确定部分。最容易造成误读的情况是:单个用户遭遇可以提示风险,却不能在没有权威结论时直接把真实企业写成诈骗或违法主体。如果遇到这种情形,页面优先降低结论强度、补充来源说明或等待后续公开材料。付款前复核规则、保留必要记录、减少敏感授权,比看到争议后再凭情绪判断更实用。这种处理方式虽然不会制造最刺激的标题,却能让读者在几天或几个月后重新打开页面时,仍然理解当时依据是什么、后来又改变了什么。
争议处理看完整链条
消费争议通常包含下单、履约、沟通、退款与后续处理多个环节。钱袋栏会尽量按顺序理解规则和事实,不只截取最冲突的一句话,也不会把一次服务失败直接扩大为对整个企业性质的判断。